はじめに
インボイス制度が令和5年(2023年)10月1日に開始してからまもなく3年が経過しようとしています。
この制度について、当記事をご欄頂いている経営者の方はご自身が発行する請求書に関しては対策出来て
いるかと思います。一方、取引先から送付される請求書(経費)の取り扱いについては如何でしょうか?
そこで、当記事では経費に関するインボイス制度の基礎知識について触れていきます。
また、最新の改正論点についてもご紹介しますので、ぜひお読みください。
インボイスの請求書とは?
インボイス(適格請求書)とは、売手が買手に対して、正確な適用税率や消費税額等を伝えるための文書や
データを指します。 現行の消費税法において、買手(経費を支払う企業側)が消費税の「仕入税額控除」を
受けるためには、原則として、このインボイスの保存が義務付けられています。
インボイスとして認められるためには、従来の請求書の記載事項に加えて、「適格請求書発行事業者の登録
番号(Tから始まる13桁の番号)」「適用税率」「税率ごとに区分した消費税額等」が記載されている必要が
あります。日々の経費精算や支払いにおいて、受領した領収書や請求書がこれらの要件を満たしているかを
確認することが、企業の税務処理において非常に重要となります。
仕入税額控除への影響
経費を支払った際、その請求書がインボイスであるかどうかによって、消費税の「仕入税額控除」の取り
扱いが大きく変わります。仕入税額控除とは、自社の売上にかかった消費税から、経費(仕入れ)にかかった
消費税を差し引いて納付税額を計算する仕組みです。
インボイス(適格請求書)を受領した場合
取引先が適格請求書発行事業者であり、要件を満たしたインボイスを受領・保存している場合は、
支払った消費税の全額(100%)を仕入税額控除の対象とすることができます。
インボイスでない請求書を受領した場合の扱いと経過措置
取引先が免税事業者である場合や、登録番号の記載がない請求書(非インボイス)を受領した場合、
原則として仕入税額控除を行うことはできません。ただし、これには「経過措置」が設けられており、
段階的に控除出来る割合が引き下げられます。経過措置のスケジュールは以下の通りです(7・5・3割控除の
改正が入り、2年延長されました)。
・令和8年(2026年)9月30日まで…80%
・令和8年(2026年)10月1日から令和10年(2028年)9月30日まで…70%
・令和10年(2028年)10月1日から令和12年(2030年)9月30日まで…50%
・令和12年(2030年)10月1日から令和13年(2031年)9月30日まで…30%
・令和13年(2031年)10月1日以降…経過措置終了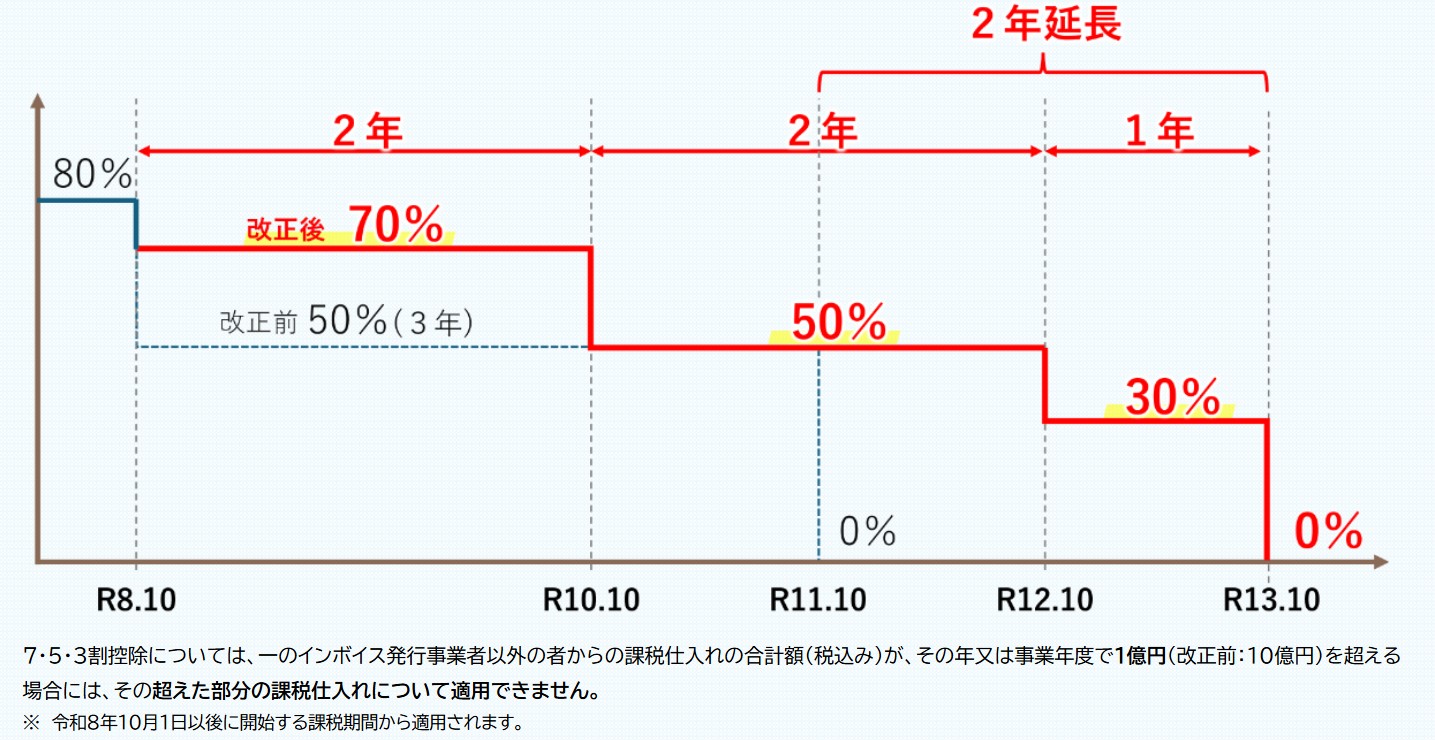 国税庁 令和8年度税制改正特集 7・5・3割控除
支払いの相手方が海外の事業者だった場合
近年、企業のマーケティング活動において、GoogleやMeta(旧Facebook)などの海外プラットフォームへ
広告費を支払うケースが増加しています。こうした海外事業者に対する支払いに関するインボイスの扱いは、
提供元やサービス内容によって異なるため注意が必要です。
Google広告の場合(国内取引として処理)
Googleが提供する広告サービスは、現在「グーグル合同会社」という日本の法人から提供される契約形態と
なっています。同社は日本の適格請求書発行事業者として登録されているため、消費税法上は「国内取引」に
該当します。したがって、通常通り同社から発行されるインボイスを保存することで、仕入税額控除の適用を
受けることができます。
Meta(Facebook・Instagram)広告などの場合(国外取引とリバースチャージ方式)
一方、Meta社など、日本国内に拠点を持たない国外事業者からインターネット広告の配信サービスを受ける
場合、消費税法上は「事業者向け電気通信利用役務の提供」に該当し、「リバースチャージ方式」という
特殊な課税方式が適用されます。 リバースチャージ方式とは、サービスを提供した海外事業者ではなく、
サービスを受けた国内事業者(自社)が代わりに消費税を申告・納税する仕組みです。
この方式が適用される課税仕入れについては、申告・納税を行うと同時に仕入税額控除の対象となります。
※リバースチャージ方式については別記事にて詳細をご紹介します。
しかし、リバースチャージ方式が適用されるのは課税売上割合(総売上のうち、課税売上が占める割合)が
95%未満となる場合のみです。これに該当しない場合は不課税(対象外)となりますのでご注意ください。
まとめ
インボイス制度の定着に伴い、経費として処理する請求書や領収書が「インボイス」であるかどうかの確認は
非常に重要となりました。インボイスではない場合の経過措置の適用や、Google・Meta社など海外事業者が
絡む特殊な消費税処理(リバースチャージ方式の判定など)は、判断に迷う場面も多いかと思われます。
受け取った請求書に対する正しい税務処理は、税務調査でも指摘を受けやすいポイントになります。
経費のインボイス処理や、海外取引における消費税の実務対応についてご不明な点がございましたら、
担当者までお気軽にお問合せください。