はじめに
本記事では、昨今の物価高騰や人材確保の観点から多くの企業が関心を寄せている「賃上げ促進税制」について、実務上特に注意すべきポイントに絞って解説いたします。
「給与等」の範囲を正確に把握する
本税制において増加割合の計算ベースとなる「給与等」には、基本給や賞与、各種手当が含まれますが、
退職金や役員報酬(みなし役員を含む)、役員やその親族に対する給与などは含まれません。
自社のどの支給項目が対象となり、どの従業員が対象者に該当するのか、事前に正確に区分し把握しておくことが非常に重要です。
企業規模に応じた「要件」の確認とシミュレーション
本税制は「大企業向け」「中堅企業向け」「中小企業向け」に分かれており、
それぞれ適用要件が異なります。多くの中小企業が該当する「中小企業向け」の要件は以下の通りです。
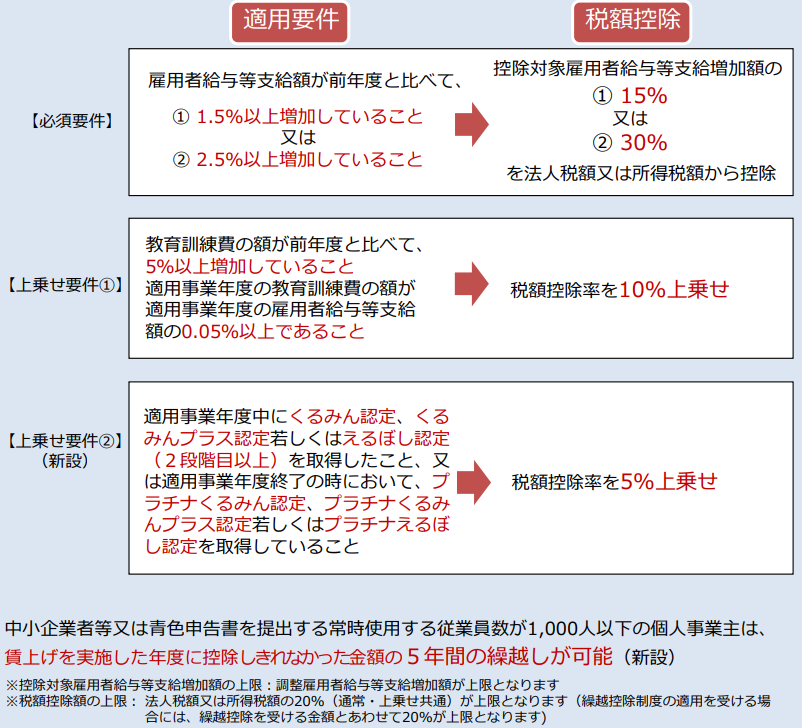
・前年度より給与等支給総額を1.5%以上増加
さらに、以下の追加要件を満たすと税額控除率が上乗せ(最大45%)されます。
・前年度より給与等支給総額を2.5%以上増加
・教育訓練費の増加
・くるみん認定などの要件を満たすこと
自社がどの枠組みで、どこまでの要件クリアを目指すのか、期中から
業績見込みと合わせてシミュレーションを行うことをお勧めします。
法人税額からの「控除上限」に注意する
計算上、多額の控除額が算出された場合でも、実際に差し引ける税額控除額には「当期の法人税額の20%」という上限が設けられています。つまり、赤字の年度やそもそも法人税額が少ない年度では、計算された控除額を全額使い切れない(恩恵を十分に受けられない)可能性があります。
節税効果を見込んで無理な賃上げを行う前に、当期の納税予測を立てることが不可欠です。
新設された「繰越控除制度」の活用
令和6年度の税制改正により、中小企業向けにおいて赤字等により当期で控除しきれなかった税額控除額を、最長5年間繰り越すことができる制度が新設されました。これにより、現在は赤字でも将来の黒字化を見据えて、先行して賃上げを行う経営判断がしやすくなりました。
ただし、繰越控除を適用するためには連続して申告書を提出するなどの要件があるため注意が必要です。
必要な手続きと計算根拠資料の保存
税額控除の適用を受けるためには、法人税の確定申告書に所定の明細書を添付して申告する必要があります。
また、給与台帳や教育訓練費の領収書及び明細など、計算の根拠となる書類を適切に保存しておかなければなりません。
決算間際に慌てることのないように日々の経理処理の中で集計可能な体制を整えることが賢明です。
おわりに
賃上げ促進税制は、従業員のモチベーション向上と企業の税負担軽減を両立できる有効な手段です。
上記で説明した内容を整理した表を下記に掲載しますのでご確認ください。
適用要件のより詳細な判定や、具体的な税額シミュレーションについては担当者にお問合せください。