はじめに
企業の経理実務において、日々発生する取引(売上や仕入・経費)に対して正しく消費税の区分を判定することは、極めて重要です。
消費税の取引区分には、大きく分けて「課税」「免税」「非課税」「対象外(不課税)」の4つが存在します。これらを誤って処理すると、決算時における消費税の納税額に直接的な過不足が生じるだけでなく、税務調査においてペナルティ(追徴課税)の対象となるリスクがあります。特に、売上に占める非課税取引の割合(課税売上割合)の計算は、仕入れにかかった消費税を控除する「仕入税額控除」の金額に直結するため、各取引がどの区分に該当するかを把握しておく必要があります。
4つの区分の定義と具体例
①課税取引
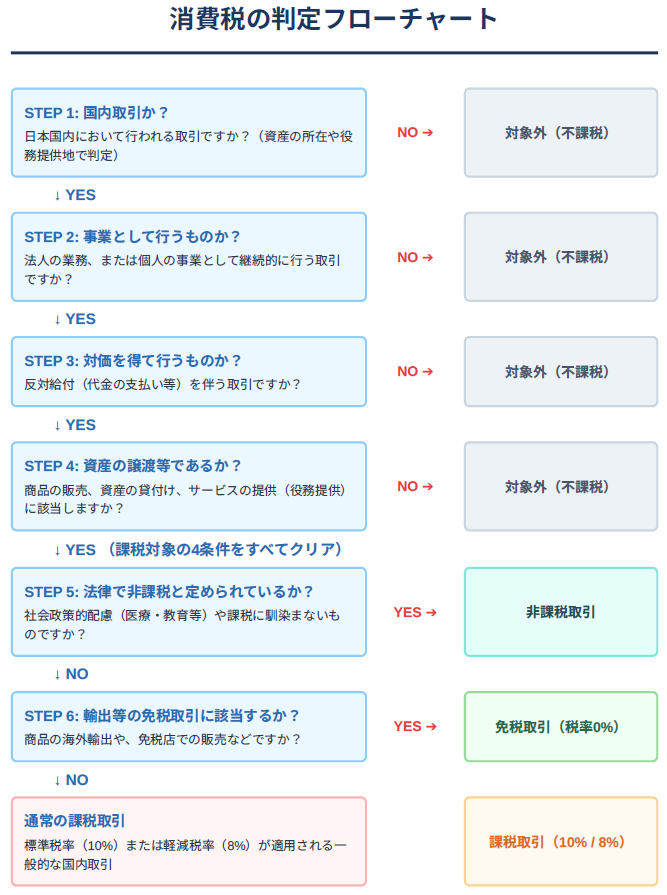
課税の対象の4条件をすべて満たし、かつ上記の「非課税」にも「免税」にも該当しない通常のすべての取引です。
▼具体例(標準税率10%):通常の商品販売、サービスの提供、オフィスの賃料、広告宣伝費、配送費など。
▼具体例(軽減税率8%):酒類・外食を除く飲食料品の販売、週2回以上発行される定期購読の新聞。
②免税取引(0%課税取引)
課税の対象の4条件を満たしている課税取引の一種ですが、「日本国内で消費されない取引」について消費税を免除(実質的に税率0%として課税)する取引です。
▼具体例:商品の輸出、国際航空運賃・国際貨物の輸送費、免税店での非居住者向け販売など。
③非課税取引
課税の対象の4条件をすべて満たしているものの、「消費を税の本質として課税することに馴染まない取引」や、「社会政策的な配慮から課税すべきではない取引」として、消費税法によって限定的に指定され、税金を課さないこととされている取引です。
▼具体例:土地の譲渡・貸付け、有価証券の譲渡、預貯金の利子、商品券の譲渡、社会保険医療、介護保険サービス、学校の授業料、住宅の貸付け(居住用の家賃)など。
④対象外(不課税取引)
課税の対象となる4条件(国内・事業・対価・資産の譲渡等)のいずれか1つでも満たさない取引です。
そもそも消費税の課税ロジックの枠外にある取引であるため、税率という概念すら存在しません。
▼具体例:一般消費者が行う個人の不用品売却、寄付金、祝い金、見舞金、補助金・助成金の受給、株式の配当金、損害賠償金、給与・賃金の支払い、国外での取引など。
まとめ
消費税の4つの区分を正しくマスターするには、「4条件を満たすか(対象外か、それとも課税対象か)」を第一段階で判断し、その後に「法律上の例外規定(非課税・免税)にあたるか」をチェックするという2段階のアプローチが重要です。「消費税を受け取らない取引」に直面したときこそ、それが「対象外」「非課税」「免税」のどれにあたるのかを論理的に区別できるようにしましょう。