はじめに
「会社の事業を一時的にストップしたい」と考えたとき、どのような手続きが必要になるか留意点句を含めて解説いたします。登記を放置していると、思わぬペナルティを受けたり、税金が課され続けたりするリスクがあります。
休眠会社とは?
休眠とは、登記上は会社を残したまま一時的に事業を停止すること(休業)を指します。
休眠のメリット
1.登記事項の変更がなく、簡易的な申請で済みます。
2.休眠開始時点では登記事項の変更がないため、スムーズに事業を再開できます。
3.法人住民税などの納税が免除されるケースもあります。
必要な届出
休眠する際は、以下の窓口への届出が必要です。
登記変更がないため、司法書士業務はありません。
| 税理士業務の届出 | |
| 提出先 | 提出書 |
| 税務署 | 異動届出書(休業する旨を記載)、給与支払事務所の廃止届出書 |
| 都道府県税事務所 | 異動届出書(休業する旨を記載) |
| 市町村役場 | 異動届出書(休業する旨を記載) |
| 社会保険労務士業務の届出 | |
| 提出先 | 提出書類 |
| 年金事務所 | 健康保険・厚生年金保険適用事業所全喪届、資格喪失届 |
| 労働基準監督署 | 労働保険確定保険料申告書 |
| ハローワーク | 雇用保険適用事業所廃止届、資格喪失届 |
休眠会社の会計税務
会計処理
1.事業が稼働している期間:通常通りの処理
2.事業が稼働していない期間:通常外の処理(役員報酬、減価償却費)
※役員報酬は支給停止の議事録作成、減価償却資は事業に供してない場合は損金不算入
税務申告
法人税:要申告(青色申告の取り消しになる)
消費税:申告不要(課税事業者であっても課税売上高がないことを確認)
法人事業税及び住民税:申告不要(免除申請書を申請)
償却資産税:要申告(遊休資産・未稼働資産でも課税の対象となる)
|
point💡 |
休眠会社のみなし解散
法務省からのみなし解散登記の注意
最後の登記から一定の年数が経過すると会社の形態によって強制的に解散登記が行われます。
解散登記が行われた場合は、税務申告の取り扱いは解散法人と同様の扱いになるため、法人税の免除申請が不可となり、思わぬ税負担が発生します。
「みなし解散 法務省」
役員の重任登記を失念するとみなし解散の対象になります。
役員の任期は定款によって定められていますが、設定できる最長の年数は会社の形態によって様々です。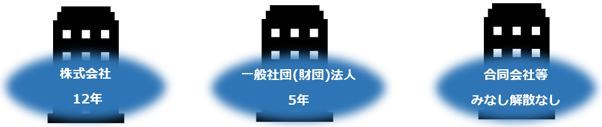
|
point💡
|
まとめ
会社の休眠は、申告漏れによる青色申告取り消しや過料、みなし解散による免除取り消しといった深刻な税務リスクが伴います 。
「とりあえず放置」は大変危険です。
シンアカウンティングサービスでは、休眠会社におけるアドバイスも行っております。
担当者へお気軽にご相談くださいませ。