はじめに
会社で賃貸物件を契約し、役員や従業員に住居として貸し出す「社宅」制度について解説いたします。
この社宅制度をうまく活用することで、会社にも働く人にも大きな節税メリットが生まれます。
社宅とは
社宅とは、会社が契約、または所有している物件を使用人(従業員)や役員に居住用として貸し出す仕組みのことです 。
会社側のメリット
家賃を法人の損金として算入できるため、法人税の節税効果が期待できます 。
役員・従業員側のメリット
家賃負担分が給与所得として課税されないため、個人の所得税における節税効果があります 。
誰に貸すかでルールは様々(役員と従業員の違い)
社宅として認められるための条件は、住む人が「役員」か「従業員(使用人)」かによって大きく異なります 。
| 役員の場合 | 使用人の場合 | |
|
住宅の規模の判定 |
①小規模な住宅 ②豪華住宅 ③上記以外の住宅 |
住宅規模の判定不要 |
|
賃料相当額の徴収 |
1ヵ月あたり一定額の家賃 (賃料相当額)以上を法人が 受け取る必要がある |
1ヵ月あたり一定額の家賃 (賃料相当額)の50%以上を法人が 受け取る必要がある |
「住宅の判定基準」と「賃料相当額の計算」
上記で記載した通り、役員に貸し出す場合は、住宅の判定基準により「豪華住宅」と判定されると個人の節税効果が薄れるため注意が必要です 。
役員及び従業員(使用人)に社宅を貸し出す場合、賃料相当額を徴収する必要があります。
物件の規模に応じて「賃料相当額」の算出方法が変わります。
| 判 定 基 準 | 賃 料 相 当 額 の 計 算 | |
|
小規模な住宅 |
A:法定耐用年数が30年以下の建物&床面積が132㎡以下 B:法定耐用年数が30年を超える建物&床面積が99㎡以下 ※区分所有の場合は建物の共有部分の床面積を按分し、専用部分の床面積に加えたところで判定する |
①(その年度の建物の固定資産税の課税標準額)×0.2% ②12円×(その建物の総床面積(㎡)/(3.3㎡)) ③(その年度の敷地の固定資産税の課税標準額)×0.22% ①+②+③=賃料相当額(建物全体の賃貸料相当額) ※区分所有の場合は按分が必要 |
|
豪華住宅 |
C:取得価額、支払賃貸料の額、内外装の状況等各種の要素を総合勘案して判定&床面積が240㎡超 D:床面積が240㎡以下でも、プール付きの物件などは豪華社宅と判断される可能性大 |
通常支払うべき使用料に相当する額が賃貸料相当額 ※個人の節税効果は低い |
|
上記以外の住宅 |
小規模の判定外かつ豪華住宅の判定にも |
自社所有か他から借り受けた住宅を役員へ貸与しているかで算出方法が異なる 自己所有の場合:次のイとロの合計額の12分の1が賃貸料相当額 イ.(その年度の建物の固定資産税の課税標準額)×12% ロ.(その年度の敷地の固定資産税の課税標準額)×6% 借り上げの場合:会社が貸主に支払う家賃の50%の金額と上記の自社所有の場合で計算した賃料相当額とのいずれか多い金額が賃料相当額 |
賃料相当額の計算例
実際の計算例をご紹介いたします。
掲載例)賃貸マンションの1室を社宅としてる(小規模住宅)
※部屋面積は25.85㎡と仮定
建物の確認事項:課税標準額、総床面積㎡、部屋面積㎡
土地の確認事項:課税標準額
STEP.1 建物の課税標準額(価格)× 0.2% = ①
60,333,900 × 0.2% = 120,667.80
STEP.2 12円 × 建物の総面積㎡ / 3.3㎡ = ②
12 × 582.2 / 3.3 =2,117.09091
STEP.3 土地の課税標準額(価格)× 0.22% = ③
13,159,908 × 0.22% = 28,951.798
STEP.4 ① + ② + ③ = 151,736.689(合計額)
STEP.5 151,736,689(合計額)× 部屋面積(25.85㎡)/建物面積(582.2㎡)
= 6737.192円(賃料相当額)
※ 参考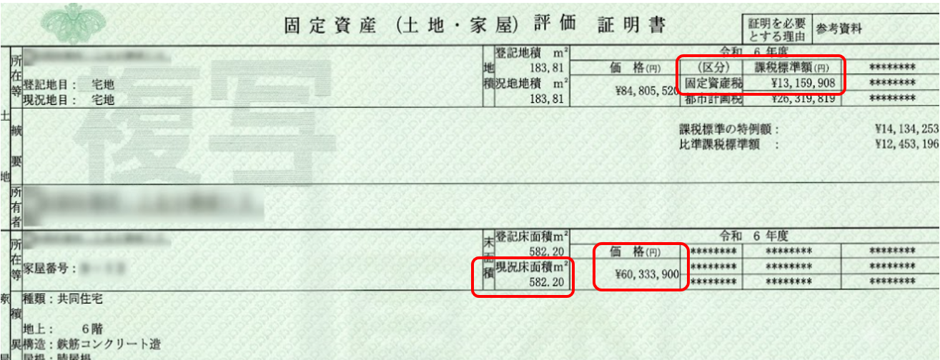
 |
💡point |
まとめ
社宅制度は会社と役員&従業員の双方にとってメリットの大きい制度ですが、対象者(役員か従業員か)によるルールの違いや、正しい「賃料相当額」の計算を正確に行う必要があります。
シンアカウンティングサービスでは、導入のご検討段階、現在の処理に不安がある場合等、適宜アドバイスを行っております。
担当者へお気軽にご相談くださいませ。