はじめに
会社を経営していると、「保障」「退職金の準備」「事業承継」といったキーワードとともに法人保険の提案を受ける機会は少なくありません。かつては「節税」を売り文句にした商品が数多く販売されていましたが、2019年(令和元年)の税制改正で保険料の損金算入ルールが大きく見直されたのを境に、業界の状況は一変しました。
現在は生命保険協会の自主ガイドラインにより、保険料の損金算入と保険金・解約返戻金の益金算入は原則相殺されるため実質的な税負担軽減効果はない旨を明示することが求められており、「節税」という言葉自体、法人保険の説明で軽々しく使うことはできなくなっています。今回は、節税という切り口ではなく、法人保険を検討・見直しする際に経営者として押さえておきたい本質的なポイントを整理してご紹介します。
|
この記事でわかること |
1. 加入目的を明確にする
法人保険は、加入目的によって選ぶべき商品も税務上の取扱いも変わります。まずは自社にとって何を優先するのかを整理しましょう。
- 事業保障:経営者・役員に万一のことがあった場合の事業継続資金や、借入金の返済原資を確保する
- 退職金の準備:勇退時に支給する役員退職金の原資を計画的に積み立てる
- 事業承継対策:自社株評価への対応や、相続税・贈与税の納税資金を確保する
- 福利厚生:普遍加入などの要件を満たす養老保険(いわゆるハーフタックスプラン)を役員・従業員の福利厚生として活用する
保険料の損金算入は、あくまでこれらの目的を実現する過程で生じる税務上の取り扱いのひとつに過ぎません。損金算入そのものを主目的に加入すると、後述するとおり資金繰りや出口戦略の面で無理が生じやすくなります。
事業保障としての活用(万一の際の資金確保)
とりわけ会社に借入金がある場合、代表者に万一のことがあれば、その返済原資をどう確保するかは経営上の重要な課題です。ここでよく活用されるのが、最高解約返戻率50%以下の、いわゆる掛け捨てに近い定期保険です。
- 資産計上が不要で保険料を全額損金算入できるうえ、解約返戻率を抑えた設計のため保険料も割安になりやすく、少ない負担で多額の死亡保険金を準備できる
- 代表者に万一のことがあった場合、受け取った死亡保険金を借入金の一括返済や当面の運転資金(仕入代金・従業員給与など)に充てることで、事業の継続や取引先・金融機関からの信用維持につなげられる
- 保険期間を借入金の返済期間に合わせて設計すれば、負債の減少に応じて必要な保障額を見直すこともできる
後述する退職金準備向けの「40%損金」ゾーンの商品が資産形成と税務上の取り扱いのバランスを重視するのに対し、この事業保障の場面では資産形成よりも保障そのものを重視した設計が中心になります。自社にとってどちらの目的をどの程度優先するかによって、選ぶべき商品や組み合わせ方は変わってきます。
2. 保険料の損金算入ルールを理解する
2019年6月28日以後に契約した定期保険・第三分野保険(医療保険・がん保険など)については、保険期間が3年以上の契約を対象に、「最高解約返戻率」の区分に応じて資産計上割合が定められています。ごく大まかに整理すると、次のとおりです。
|
最高解約返戻率 |
資産計上割合 |
備考 |
|---|---|---|
|
50%以下 |
資産計上不要(全額損金) |
従来どおり支払保険料を全額損金算入できる |
|
50%超 70%以下 |
40%を資産計上(60%損金) |
保険期間の40%相当期間まで資産計上し、75%相当期間経過後に取り崩す |
|
70%超 85%以下 |
60%を資産計上(40%損金) |
同上(資産計上期間・取崩期間の考え方は共通) |
|
85%超 |
契約から10年目まで90%、11年目以降は70%を資産計上 |
最も資産計上割合が高く、資産計上期間にも下限(5年以上)がある |
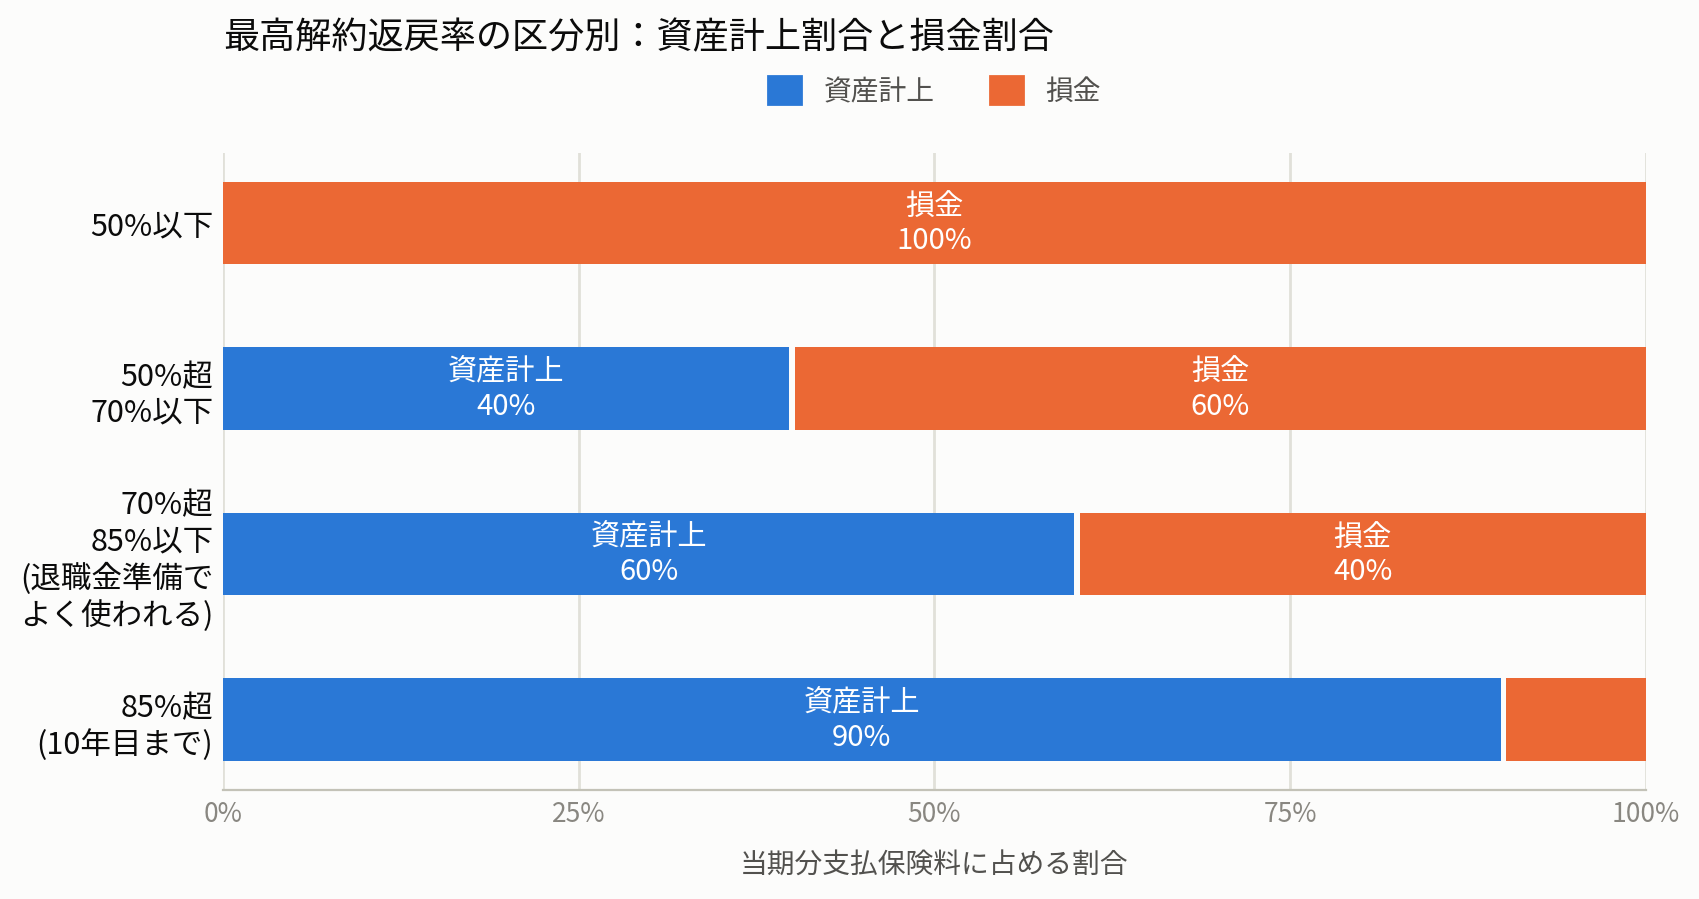
図1 最高解約返戻率の区分別:資産計上割合と損金割合(イメージ)
資産計上した部分は、一定期間経過後に取り崩して損金算入されます。つまり損金算入のタイミングが将来に繰り延べられる仕組みであり、「資産計上=損金にならない」わけではない点に注意が必要です。
3. 退職金原資の準備には「40%損金」ゾーンがよく使われる
役員の勇退退職金の原資を計画的に積み立てる目的では、表の中でも最高解約返戻率70%超85%以下、すなわち「60%資産計上・40%損金」となるゾーンの長期定期保険が選ばれることが多くあります。全額損金となる50%以下の商品は積立効果が薄く、85%超の商品は資産計上割合が90%と高く損金効果がほとんどないため、資産形成と税負担軽減のバランスが取れたこのゾーンが退職金準備の定番になっています。
退職金準備としての基本的な考え方
- 毎期の保険料のうち4割を損金にしながら、6割を将来の退職金原資として計画的に積み立てられる
- 解約返戻率は契約後しばらく上昇を続け、ある時期(ピーク)で最も高くなったのち下降していく設計が一般的で、このピークの時期を役員の勇退予定時期に合わせて商品を設計する
- 勇退時に解約し、受け取った解約返戻金(益金)を役員退職金の支給(損金)と同一事業年度で計上することで、益金と損金を相殺し、税負担の急増を避けながら退職金を支給できる
具体例:50歳男性社長・長期平準定期保険(最高解約返戻率85%)の場合
ここでは、実際の仕訳をともなう設例で具体的に確認してみます。契約者を法人、被保険者を代表者(50歳・男性)とし、最高解約返戻率85%の長期平準定期保険(70%超85%以下の区分=資産計上60%・損金40%)に、年間保険料100万円で加入したケースです。長期平準定期保険は保険期間が長期にわたるため、契約から10年目の時点では、まだ資産計上期間(保険期間前半の40%相当期間)の中にあるという前提で仕訳を確認します。
|
借方 |
貸方 |
|---|---|
|
保険料 400,000円 |
現金預金 1,000,000円 |
この仕訳が、資産計上期間である10年間、毎年同じ内容で計上されます。年数を追って累計額と、あわせて解約返戻金の目安を示すと、次のとおりです(解約返戻金は、契約後しばらくは低い水準にとどまり、年数を経るごとに上昇していくイメージです。)
※尚、下記の数値データは参考値としてご覧ください。
|
経過年数 |
年間保険料 |
資産計上額(60%) |
損金算入額(40%) |
資産計上累計 |
損金累計 |
解約返戻金 |
|---|---|---|---|---|---|---|
|
1年目(51歳) |
100万円 |
60万円 |
40万円 |
60万円 |
40万円 |
3万円 |
|
2年目(52歳) |
100万円 |
60万円 |
40万円 |
120万円 |
80万円 |
16万円 |
|
3年目(53歳) |
100万円 |
60万円 |
40万円 |
180万円 |
120万円 |
42万円 |
|
4年目(54歳) |
100万円 |
60万円 |
40万円 |
240万円 |
160万円 |
84万円 |
|
5年目(55歳) |
100万円 |
60万円 |
40万円 |
300万円 |
200万円 |
150万円 |
|
6年目(56歳) |
100万円 |
60万円 |
40万円 |
360万円 |
240万円 |
234万円 |
|
7年目(57歳) |
100万円 |
60万円 |
40万円 |
420万円 |
280万円 |
343万円 |
|
8年目(58歳) |
100万円 |
60万円 |
40万円 |
480万円 |
320万円 |
488万円 |
|
9年目(59歳) |
100万円 |
60万円 |
40万円 |
540万円 |
360万円 |
657万円 |
|
10年目(60歳) |
100万円 |
60万円 |
40万円 |
600万円 |
400万円 |
850万円 |
10年間の総評
- 10年間の支払保険料累計は1,000万円。このうち資産計上累計は600万円、損金算入累計は400万円となる
- 仮に実効税率を30%とすると、10年間の損金算入によって圧縮される税額の目安は400万円×30%=120万円程度になる。ただしこれは税負担を恒久的に軽くするものではなく、資産計上した600万円が将来の取崩し・解約時に清算されるまでの、課税のタイミングを調整する効果である点に注意が必要
- この設例では10年目(60歳)に最高解約返戻率85%へ達すると仮定しており、代表者の勇退のタイミングでこの保険を解約すると、累計保険料1,000万円に対して850万円の解約返戻金を受け取ることができる計算になる
10年後(60歳)に解約した場合の仕訳は、次のようになります。
|
借方 |
貸方 |
|---|---|
|
現金預金 8,500,000円 |
保険積立金 6,000,000円 |
- 受け取った解約返戻金850万円と、それまで資産計上していた保険積立金600万円との差額250万円は、雑収入(保険差益)として当期の益金に算入される。この益金をそのままにすると法人税等の課税対象になるため、役員退職金の支給など損金が生じるタイミングにあわせて解約することで、益金と損金を相殺し、税負担の急増を避けながら退職金を支給できる
設計・運用における注意点
- 解約返戻率はピークを過ぎると急速に低下する設計が多く、退職時期がずれると受け取ることができる金額が想定より目減りするリスクがある
- 役員の勇退時期は変更になることも多いため、返戻率のピークが異なる複数の商品を組み合わせる、または見直しがしやすい設計の商品を選ぶといった工夫が有効
- 資産計上した6割部分はあくまで将来の取崩し・損金算入が繰り延べられているに過ぎず、40%の損金算入も税負担を恒久的に軽くするものではないという点を理解しておく
4. 出口戦略まで見据えて設計する
法人保険は「入るとき」だけでなく「出るとき」の設計が重要です。解約返戻金は解約した事業年度の益金(雑収入)として計上されるため、退職金の支給や大型設備投資など、損金が生じるタイミングと合わせて解約時期を計画しておく必要があります。解約のタイミングを誤ると、多額の利益に対してまとまった法人税等が課税される結果になりかねません。
また、資産計上している保険料は将来の税負担が繰り延べられているに過ぎない、という点を常に意識しておくことも大切です。
5. 資金繰りへの影響を考慮する
保険料は損金にできるかどうかにかかわらず、実際の現金支出を伴います。保障や退職金準備の必要性と、毎期の保険料負担が資金繰りに与える影響とのバランスを見極めることが欠かせません。同じ目的でも保険会社や商品によって保険料水準・返戻率カーブは異なるため、複数商品を比較したうえで検討することをおすすめします。
6. 損金だけでなく、法人保険ならではのメリットにも目を向ける
ここまで損金算入ルールを中心に見てきましたが、法人保険の価値は税務上の取り扱いだけにとどまりません。次のようなメリットも、あわせて押さえておきたいポイントです。
契約者貸付制度による機動的な資金調達
多くの法人保険には、解約返戻金の一定範囲内で保険会社から資金を借り入れられる「契約者貸付制度」が付帯しています。銀行融資のような詳細な審査や担保設定を経ずに、比較的短期間で資金化できるため、急な資金需要が生じた際の機動的な備えとして活用できます。
経営の安定と対外的な信用力
万一の際の資金手当てをあらかじめ準備していること自体が、金融機関や取引先から見た経営の安定性・信用力につながります。後継者が未定の段階でも、保険による備えがあることで、事業を一時的に継続させながら次の体制を検討する時間的な余裕が生まれます。
経営者自身・従業員の安心感
万一の事態への備えがあることは、経営者自身が目の前の経営判断に集中できる安心材料にもなります。役員退職金や弔慰金の原資が明確になっていることは、従業員や役員本人にとっても、長く安心して働ける環境づくりの一助となります。
|
活用イメージ:A社の場合(架空の設例)
|
まとめ
法人保険は、正しく設計すれば経営の安定や事業承継の円滑化に役立つ有効な手段です。一方で、2019年の税制改正以降は損金算入ルールがより複雑になり、加入目的・税務上の取扱い・出口戦略・資金繰りへの影響を総合的に検討する専門的な判断が求められます。
あわせて、生命保険の商品そのものも多様化が進んでいます。従来の円建て・ドル建てに加え、2024年の新NISA解禁以降は投資信託を活用した変額保険を用いた法人保険も登場するなど、選択肢は年々複雑になっています。もはや保険商品そのものの知識だけでは十分な提案は難しく、IFA(独立系ファイナンシャルアドバイザー)として資産運用全般に関する知識も欠かせない時代になっています。
どのようなプランが最適かは、代表者の考え方や会社の状況によって異なります。新規加入や既存契約の見直しをご検討の際は、税務上の取扱いも含めて、ぜひ顧問税理士や資産運用の専門家へご相談ください。