はじめに
前回、法人オフィス移転にかかる手続き、留意事項を説明いたしました。
まだご覧になってない方は以下をご確認ください。
法人オフィス移転の手続きガイド〜法務・労務・税務の基本〜
今回は、移転する日によって法人税額へどのような影響を与えるかを解説いたします。
法人税(地方税)の考え方
法人が納める税金は、国に納める税金(国税)と、地方自治体に納める税金(地方税)に大別されます。
①今回の移転による影響は以下の通りです。
国税:税金計算への影響なし
地方税:税金計算への影響あり
②地方税(均等割)の計算方法
シミュレーションを基に確認いたします。
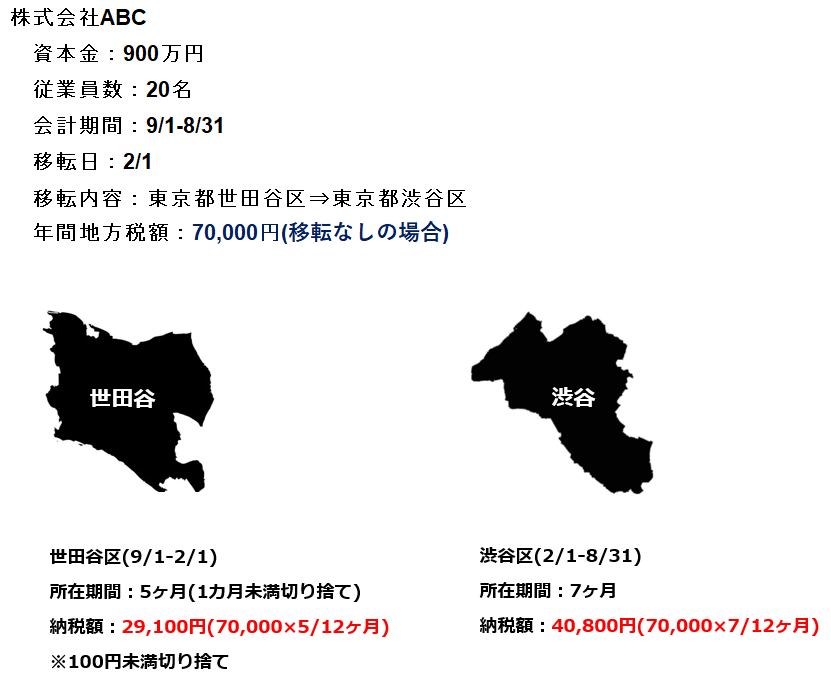
▼移転前の納税額:70,000円
▼移転後の納税額:29,100 + 40,800=69,900円
💡point
地方税(均等割)は移転によって、納付先が二カ所になります。
移転日によっては、納付金額に影響がでます。
決算日や移転先によっては注意が必要
先程のシミュレーションは東京都特別区(東京都23区)内での移転でした。
特別区外での移転、また決算日に移転に行うと、特殊に納税額が増えるケースもあります。
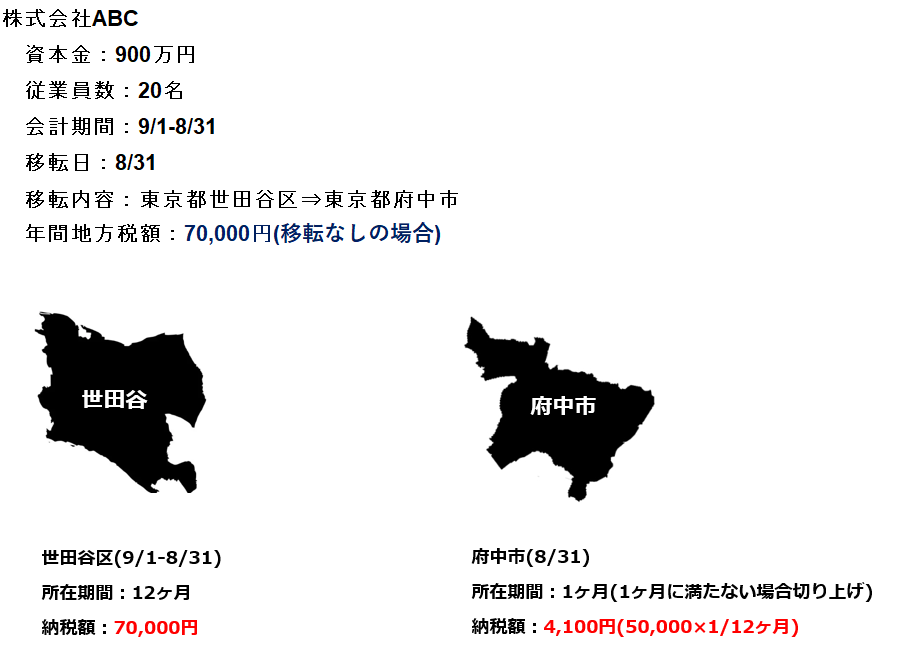
▼移転前の納税額:70,000円
▼移転後の納税額:70,000 +4,100=74,100円
まとめ
移転による税額への影響を説明いたしました。
移転そのものにコストもかかりますので、税負担は最小限になるよう移転日をご検討ください。
シンアカウンティングサービスでは、移転に伴う留意事項のアドバイスも行っております。
担当者へお気軽にご相談くださいませ。